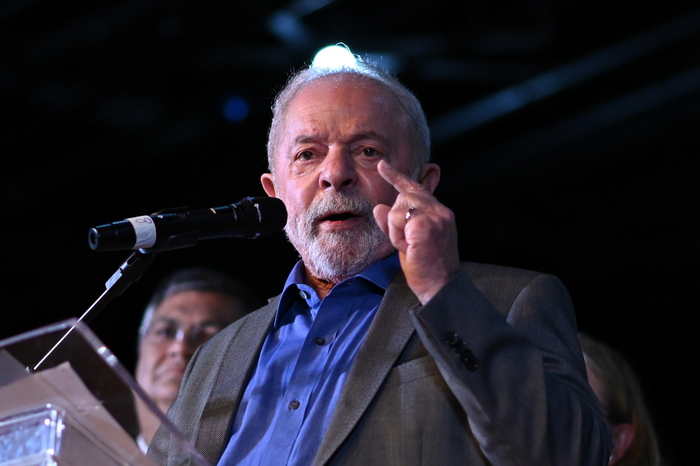

La rielezione di Luiz Inácio Lula da Silva alla presidenza del Brasile ha trasformato in poche ore una vittoria politica storica in una emergenza finanziaria. Il presidente, riconfermato al ballottaggio del 25 ottobre con il 51,79 per cento dei voti contro il 48,21 per cento del senatore Flávio Bolsonaro, si trova ora davanti alla sfida più difficile del suo quarto mandato: riconciliare le promesse sociali della campagna elettorale con la necessità di stabilizzare un debito pubblico elevato, ridurre un deficit ancora molto ampio e recuperare la fiducia di investitori nazionali e internazionali.
La reazione dei mercati è stata immediata e violenta. Lunedì 26 ottobre l’Ibovespa, l’indice di riferimento della Borsa di San Paolo, ha chiuso con un calo del 13,88 per cento, dopo aver attivato il circuit breaker, il meccanismo di sospensione automatica delle contrattazioni previsto quando i prezzi crollano troppo rapidamente. Il real brasiliano, invece, ha perso circa l’8,25 per cento rispetto al dollaro, chiudendo intorno a 5,40 real per dollaro, mentre nelle fasi iniziali della seduta il deprezzamento era arrivato oltre il 10 per cento. Si tratta di uno dei peggiori giorni per gli asset brasiliani degli ultimi decenni e del crollo giornaliero più marcato per la Borsa di San Paolo dai tempi della crisi pandemica del 2020.
Perché i mercati hanno reagito così duramente
Il crollo non va letto come un rifiuto ideologico degli investitori nei confronti di un governo di centrosinistra. Esso riflette soprattutto la brusca inversione di un’aspettativa di mercato costruita nelle settimane precedenti. Al primo turno, infatti, Flávio Bolsonaro era arrivato in testa con circa il 47 per cento dei consensi, alimentando la convinzione di una possibile vittoria della destra e quindi di un orientamento in teoria più rigoroso nella gestione della spesa pubblica. Gli investitori avevano così acquistato azioni brasiliane e real, scommettendo su un cambio di governo capace di avviare un consolidamento fiscale più deciso.
La vittoria di Lula ha costretto gli operatori finanziari a smontare rapidamente quelle posizioni. Prima del ballottaggio, l’Ibovespa aveva guadagnato circa il 6,75 per cento rispetto ai livelli precedenti al primo turno, mentre il real si era apprezzato di oltre il 4 per cento contro il dollaro. Era un rally alimentato dalla speranza di politiche più favorevoli alle imprese, di minori pressioni sulla spesa e, in prospettiva, di tassi di interesse più bassi. La rielezione del presidente uscente ha cancellato quasi immediatamente quelle aspettative, provocando una svendita che ha coinvolto azioni, valuta e titoli di Stato.
Il nodo centrale non è quindi soltanto politico, ma fiscale. Il Brasile presenta un deficit pubblico molto elevato, stimato intorno al 9,5 per cento del prodotto interno lordo secondo alcune analisi citate dagli operatori di mercato, e un debito pubblico lordo pari a circa l’83 per cento del PIL, un livello considerato alto per una grande economia emergente. A ciò si aggiunge un tasso di riferimento Selic fissato al 13,75 per cento, che rende il costo del denaro particolarmente oneroso per famiglie, imprese e Stato. La combinazione tra spesa pubblica elevata, debito crescente e tassi alti è esattamente il punto che ha spaventato i mercati dopo la vittoria di Lula.
Le promesse elettorali pesano sui conti pubblici
Durante la campagna elettorale Lula ha difeso e ampliato un’agenda di protezione sociale e sostegno alla domanda interna. Le misure annunciate comprendono benefici sociali più generosi, interventi sul trasporto pubblico nei fine settimana e forme di cancellazione o riduzione del debito per alcune categorie di cittadini. Secondo stime riportate dall’Independent Fiscal Institute, organismo collegato al Senato brasiliano, l’impatto complessivo di queste misure sarebbe stato di circa 298 miliardi di real, pari a circa 55 miliardi di dollari.
Il problema, agli occhi degli analisti, non è necessariamente la natura sociale di questi interventi, ma la loro sostenibilità finanziaria. Una spesa pubblica che cresce senza fonti di finanziamento chiare rischia infatti di aumentare il disavanzo, alimentare l’inflazione e costringere la banca centrale a mantenere tassi di interesse elevati per un periodo più lungo. In un Paese come il Brasile, dove una parte molto ampia del bilancio è già assorbita da spese obbligatorie come pensioni, salari pubblici e sicurezza sociale, ogni nuova iniziativa richiede o un aumento delle entrate, o tagli altrove, oppure un maggiore ricorso al debito.
Gli economisti avvertono che i soli tagli alla spesa potrebbero non bastare. JPMorgan ha osservato che un aggiustamento basato esclusivamente sui vincoli di spesa sarebbe insufficiente e che sarebbe necessario intervenire anche sulle crescenti pressioni derivanti dalle spese obbligatorie. Si tratta però di una riforma politicamente complicata: pensioni, stipendi pubblici e programmi sociali rappresentano circa nove decimi del bilancio federale, lasciando al governo margini ridotti senza approvazioni legislative.
Il dilemma di Lula: crescita, equità e stabilità
Lula governa un Paese che resta una delle principali economie emergenti del mondo, ma con fragilità macroeconomiche profonde. Il suo obiettivo dichiarato è sostenere la crescita, proteggere i redditi più bassi e mantenere vivi i programmi sociali che hanno caratterizzato la sua tradizione politica. Tuttavia, senza un piano credibile di consolidamento fiscale, il rischio è che proprio la spesa sociale diventi più difficile da finanziare: se il debito aumenta e i rendimenti richiesti dagli investitori salgono, una quota maggiore delle risorse pubbliche finisce per essere destinata al pagamento degli interessi, riducendo lo spazio per sanità, istruzione, infrastrutture e politiche di redistribuzione.
Il meccanismo è semplice ma potente. Quando gli investitori percepiscono un rischio maggiore di default, inflazione o svalutazione, chiedono rendimenti più alti per detenere titoli brasiliani. Rendimenti più alti significano interessi più costosi per lo Stato, ma anche condizioni di credito più severe per imprese e famiglie. In questo contesto, la banca centrale può essere indotta a mantenere una politica monetaria restrittiva, con effetti negativi su investimenti, consumi e occupazione. È per questo che diversi analisti sostengono che la stabilizzazione del debito non sia una questione tecnica separata dalla crescita, ma una condizione indispensabile per rilanciarla in modo durevole.
Chi guadagna e chi perde dalla svalutazione del real
Il deprezzamento del real produce effetti molto diversi a seconda dei settori e degli agenti economici. Per gli esportatori brasiliani, soprattutto nei comparti agricolo, minerario ed energetico, una valuta più debole può rappresentare un vantaggio competitivo: i ricavi in dollari valgono di più una volta convertiti in real, mentre una parte rilevante dei costi resta denominata in valuta locale. Questo può sostenere i margini delle imprese esportatrici e, in teoria, contribuire alla crescita economica.
Per le famiglie, invece, un real più debole significa prezzi più alti per i beni importati, dai prodotti tecnologici ai carburanti, con possibili ripercussioni sull’inflazione. Le aziende indebitate in dollari affrontano un rischio ancora più diretto: se la valuta locale perde valore, servono più real per rimborsare lo stesso ammontare di debito estero, salvo che abbiano stipulato adeguate coperture valutarie. Anche le banche e le società finanziarie sono state tra le più colpite nella seduta di lunedì, segno che il mercato teme un aumento del costo del credito, una possibile deteriorazione della qualità dei prestiti e una fase più lunga di tassi elevati.
Per gli investitori italiani ed europei, il rischio valutario è particolarmente rilevante. Un titolo brasiliano potrebbe mantenere invariato il proprio prezzo in real e generare comunque una perdita in euro se la valuta si deprezza. Lo stesso vale per fondi ed ETF esposti ai mercati emergenti: la performance finale dipende non solo dall’andamento delle azioni, ma anche dal cambio tra real, euro e dollaro
Un Congresso ostile limita i margini di manovra
La sfida fiscale di Lula sarà ulteriormente complicata dal quadro politico. Il presidente dovrà governare con un Congresso in cui le forze conservatrici e di destra mantengono un peso rilevante, spesso in continuità con l’eredità politica di Jair Bolsonaro. Questo equilibrio può agire da freno alle iniziative di spesa più ambiziose, ma può anche rendere difficile l’approvazione delle riforme necessarie per contenere le spese obbligatorie o ampliare la base imponibile.
Alcuni analisti ritengono che il Congresso possa rappresentare una forma di disciplina involontaria, costringendo il governo a negoziare ogni misura e a moderare le proprie ambizioni di spesa. Altri, però, sottolineano che la frammentazione politica e la resistenza alle riforme strutturali potrebbero impedire un aggiustamento sufficientemente ambizioso. Leonardo Meira Reis, della società di consulenza Eurasia Group, ha previsto un primo pacchetto fiscale “modesto”, ma ha avvertito che potrebbe non essere sufficiente a placare i mercati.
Il ministro delle Finanze diventa il segnale più atteso
Nei prossimi giorni l’attenzione degli investitori si concentrerà sulla composizione del team economico e, in particolare, sulla scelta del ministro delle Finanze. Il nome di Rafael Fonteles, governatore dello stato del Piauí e esponente del Partito dei Lavoratori, è stato citato tra i possibili candidati. La nomina sarà letta come un segnale politico: un ministro percepito come prudente e capace di dialogare con i mercati potrebbe contribuire a calmare le tensioni, mentre una scelta percepita come orientata principalmente alla spesa pubblica rischia di alimentare ulteriore nervosismo.
Il mercato non chiede necessariamente l’abbandono delle politiche sociali, ma un piano quantificato e credibile. Gli analisti di Janus Henderson hanno sottolineato che una ripresa sostenuta della valuta dipenderà da riduzioni della spesa e da un percorso credibile per stabilizzare il debito pubblico, non da misure isolate o da un semplice cambio di retorica. In altre parole, il governo dovrà dimostrare che la protezione sociale e la responsabilità fiscale possono coesistere, spiegando con precisione come finanzierà ogni iniziativa e quali risorse sarà disposto a recuperare.
Cosa osservare nei prossimi mesi
Il primo banco di prova sarà la definizione del bilancio pubblico per il 2027 e le nomine nei vertici economici. Il secondo sarà la capacità del governo di presentare misure concrete: tagli mirati, riforma delle spese obbligatorie, maggiore efficienza nella riscossione fiscale e un percorso chiaro di riduzione del deficit. Il terzo indicatore sarà la reazione della banca centrale e dei mercati obbligazionari: se i rendimenti dei titoli di Stato dovessero continuare a salire, la pressione sul governo aumenterebbe ulteriormente.
Il Brasile non è improvvisamente diventato un’economia senza prospettive. Resta una grande potenza agricola, mineraria ed energetica, con un mercato interno enorme e una posizione strategica nel commercio globale. Tuttavia, la crisi di fiducia aperta dalla rielezione di Lula dimostra che, nei mercati emergenti, la politica economica viene giudicata non solo dalle intenzioni sociali di un governo, ma dalla sua capacità di proteggere la stabilità macroeconomica. La domanda che ora si pone non è soltanto se Lula riuscirà a governare, ma se riuscirà a finanziare il suo progetto politico senza mettere a rischio la sostenibilità del debito pubblico