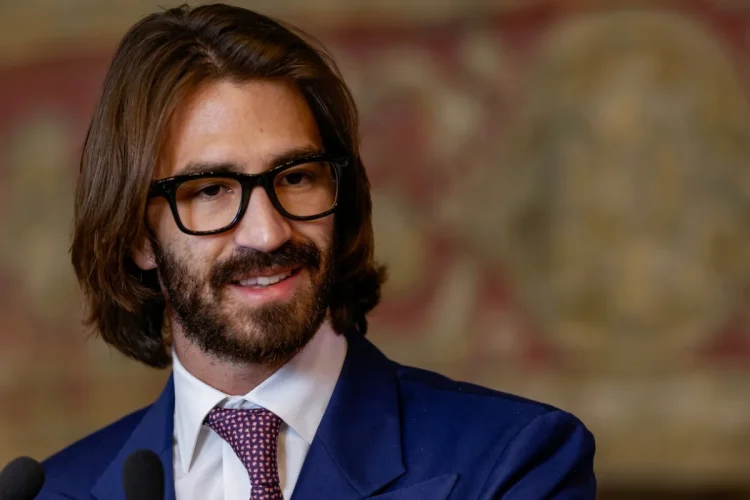

Leonardo Maria Del Vecchio, figlio ed erede del fondatore di EssilorLuxottica, ha avviato un’operazione per entrare nel capitale di SEIF, la Società Editoriale che pubblica Il Fatto Quotidiano. La sua società di investimento editoriale, LMDV Media, ha autorizzato una attività di due diligence sulla società quotata in vista di una possibile offerta pubblica di acquisto (OPA) totale, finalizzata anche al ritiro del titolo dalla Borsa. L’operazione, però, parte con un ostacolo molto concreto: i soci fondatori del giornale possiedono la maggioranza del capitale e hanno già dichiarato che non intendono vendere.
Cosa propone LMDV Media
LMDV Media, il veicolo di investimento nel settore editoriale riconducibile al family office LMDV Capital di Leonardo Maria Del Vecchio, ha comunicato che il proprio consiglio di amministrazione ha deliberato di avviare una attività di due diligence di natura confermatoria su SEIF. Si tratta dell’analisi preliminare che un potenziale acquirente conduce sulla contabilità, sui debiti, sulla liquidità, sui contratti e sull’organizzazione di una società, per verificare se le informazioni disponibili corrispondano alla realtà economica e finanziaria dell’azienda. In questo caso, LMDV ha precisato che intende approfondire il fabbisogno operativo e di cassa di SEIF nei prossimi ventiquattro mesi, valutando anche se la società abbia bisogno di ulteriori mezzi finanziari, stimati in via preliminare fino a 4 milioni di euro, per garantire continuità aziendale ed editoriale.
Se la due diligence avesse esito positivo, LMDV Media si è detta pronta a promuovere un’OPA volontaria totalitaria al prezzo di 0,286 euro per azione. Il controvalore complessivo dell’operazione sarebbe di 7.152.860 euro, cioè circa 7,15 milioni di euro per il 100% delle azioni. Il prezzo proposto è superiore a quello di mercato: il titolo SEIF aveva chiuso a 0,22 euro venerdì 23 ottobre, quindi l’offerta incorporerebbe un premio di circa il 30 per cento rispetto alla quotazione di quella data e di circa il 16,85 per cento rispetto alla media dei prezzi dei sei mesi precedenti. Questo premio è la leva principale di un’OPA, perché serve a rendere più allettante la vendita delle azioni per i soci minoritari e per il flottante.
L’obiettivo dichiarato non è soltanto acquistare una partecipazione, ma portare SEIF fuori dalla Borsa attraverso il delisting. In pratica, se LMDV riuscisse a raccogliere una quota sufficiente di capitale, la società cesserebbe di essere quotata e diventerebbe una società chiusa, controllata da un numero molto più ristretto di soci. Questo ridurrebbe gli obblighi di informativa periodica, la visibilità dei conti e i costi connessi alla quotazione, ma eliminerebbe anche la possibilità per i piccoli azionisti di negoziare liberamente il titolo sul mercato. LMDV ha presentato l’operazione come una proposta capace di offrire agli azionisti condizioni più favorevoli rispetto al mercato, tenuto conto della liquidità limitata del titolo e del suo andamento.
Il nodo dello statuto: il limite del 17%
Il punto che rende l’operazione così difficile è lo statuto di SEIF. La società è stata costruita, fin dalla nascita, con una regola antiscavalco: nessun singolo azionista può possedere più del 17 per cento del capitale sociale. La finalità è evidente: impedire che un investitore, per quanto ricco o determinato, possa acquisire da solo il controllo editoriale del giornale. Non è una clausola tecnica marginale, ma il cuore del modello societario di Il Fatto Quotidiano, pensato per distribuire il potere tra i fondatori e preservare l’autonomia della testata.
Per questo motivo, l’OPA ipotizzata da LMDV non può funzionare come una normale acquisizione. LMDV ha infatti posto come condizione di efficacia il raggiungimento di una partecipazione complessiva pari o superiore all’82,9 per cento del capitale votante nell’assemblea ordinaria. Solo superando quella soglia sarebbe possibile rendere inoperante il limite statutario del 17 per cento, modificare lo statuto e procedere verso l’acquisizione integrale e il delisting. In altre parole, Del Vecchio non chiede soltanto agli azionisti di vendere: chiede che una maggioranza qualificata accetti di smontare la regola che impedisce a un solo socio di prendere il controllo.finanza.
La risposta dei soci fondatori è arrivata poche ore dopo l’annuncio. Antonio Padellaro, Cinzia Monteverdi, Francesco Aliberti, Peter Gomez, Marco Travaglio, Marco Lillo e Luca d’Aprile, che insieme rappresentano la maggioranza del capitale sociale, hanno comunicato a SEIF di non essere interessati a cedere le proprie quote e di non voler aderire a un’eventuale OPA promossa da LMDV Media. Secondo alcune ricostruzioni, il gruppo dei fondatori detiene circa il 52 per cento della società, mentre il flottante, cioè la quota effettivamente negoziabile sul mercato, è pari al 40,02 per cento. Anche nel caso estremo in cui LMDV acquistasse tutto il flottante, resterebbe quindi al di sotto della soglia necessaria per modificare lo statuto e ottenere il controllo.
Perché l’OPA sembra destinata a fallire
Sul piano strettamente societario, l’offerta appare quindi molto difficile da realizzare. Per raggiungere l’82,9 per cento, LMDV dovrebbe convincere non solo una parte rilevante del flottante, ma anche alcuni soci fondatori a rompere la compattezza del gruppo. Finché i fondatori mantengono la maggioranza e dichiarano pubblicamente di non voler vendere, la condizione posta da LMDV non può essere soddisfatta. L’economista Mario Seminerio ha osservato che l’OPA, in queste condizioni, non ha alcuna possibilità concreta di andare in porto, proprio per l’assetto societario di SEIF e per il rifiuto già espresso dai soci fondatori.
Questo non significa, però, che l’iniziativa sia priva di effetti. Un’OPA ostile, anche quando ha scarse probabilità di successo, può avere conseguenze che vanno oltre il controllo formale della società. Il primo effetto è la pressione sul prezzo: l’offerta di 0,286 euro, con un premio del 30 per cento, mette davanti ai soci minoritari una scelta economica concreta. Alcuni potrebbero chiedersi se valga la pena restare soci di un’azienda editoriale fragile oppure incassare un prezzo superiore a quello di mercato. Non è necessario che molti cedano: basta che qualcuno vacilli perché il patto di maggioranza, la coesione interna e la credibilità del progetto editoriale vengano messe alla prova.
Il secondo effetto riguarda la due diligence. L’analisi dei conti può trasformarsi in uno strumento di pressione anche se non porta a un’acquisizione. LMDV ha già indicato che vuole verificare il fabbisogno di cassa di SEIF nei prossimi due anni e che le stime preliminari, basate su documenti pubblici, farebbero riferimento a un fabbisogno non superiore a 4 milioni di euro. Se l’analisi confermasse che quei 4 milioni bastano, la società potrebbe presentarsi come sostenibile, anche se bisognosa di risorse. Se invece emergessero fabbisogni superiori, debiti più pesanti, costi non previsti o una situazione di liquidità più critica, il mercato potrebbe interpretare il risultato come una conferma della fragilità finanziaria dell’editore.
La due diligence come leva di pressione
Qui sta il vero nodo politico ed economico dell’operazione. SEIF non è una grande azienda industriale, ma una società editoriale che vive in un mercato difficile, con ricavi legati a vendite, abbonamenti digitali, pubblicità e iniziative editoriali. Le relazioni della società di revisione KPMG avrebbero già contenuto richiami di informativa sulla continuità aziendale, sia nel bilancio consolidato al 31 dicembre 2025 sia nella situazione intermedia al 30 giugno 2026. La continuità aziendale è il principio per cui un’impresa si presume in grado di operare nel futuro prevedibile senza dover interrompere l’attività o liquidarsi; quando un revisore la segnala come tema da chiarire, significa che esistono incertezze rilevanti sulla capacità dell’azienda di far fronte ai propri impegni.
Se la due diligence evidenziasse un fabbisogno finanziario più alto di quello stimato, LMDV potrebbe decidere di non procedere con l’OPA. In quel caso, il titolo potrebbe crollare, perché il mercato avrebbe ricevuto l’indicazione che la società ha bisogno di più capitale di quanto previsto e che un potenziale investitore non ha ritenuto sostenibile l’operazione alle condizioni iniziali. Il problema della continuità diventerebbe allora centrale, non soltanto per gli azionisti, ma anche per giornalisti, dipendenti, fornitori e lettori. Una società editoriale che deve reperire liquidità si trova ad affrontare scelte difficili: tagli, ristrutturazioni, cessioni di attività, aumento di capitale o ingresso di nuovi soci.
Anche nel caso in cui la due diligence non rivelasse problemi peggiori di quelli noti, l’attività avrebbe comunque un costo per SEIF. Rispondere alle richieste di informazioni, mettere ordine nella documentazione, coinvolgere legali, revisori, consulenti finanziari e il management richiede tempo e risorse. Per una società già attenta alle spese, questa può diventare una pressione ulteriore. Non è necessario ipotizzare comportamenti illeciti per capire il meccanismo: una due diligence è un’operazione legittima, ma quando viene avviata da un potenziale acquirente ostile su una società fragile, produce di per sé un effetto di destabilizzazione.
Lo scenario dell’azionista di minoranza ostile
C’è poi uno scenario ulteriore, meno immediato ma importante. Anche se l’OPA fallisse, LMDV potrebbe decidere di acquistare una quota rilevante dal flottante, restando comunque entro il limite statutario del 17 per cento. In quella posizione non avrebbe il controllo, ma avrebbe un peso sufficiente per intervenire nella vita societaria: potrebbe chiedere la convocazione di assemblee, presentare proposte, contestare alcune decisioni di gestione, sollecitare spiegazioni sui bilanci e sulla destinazione delle risorse. Un socio di minoranza con una quota vicina al tetto del 17 per cento non è un semplice investitore passivo: è un attore capace di rendere più complicata la governance della società.
In un’azienda come SEIF, dove il valore non è soltanto patrimoniale ma anche editoriale, questa presenza potrebbe generare un conflitto particolarmente delicato. LMDV potrebbe sostenere di voler tutelare il proprio investimento e la sostenibilità economica della testata, chiedendo maggiore disciplina nei costi, maggiore trasparenza nella gestione o condizioni più rigorose per eventuali aumenti di capitale. I soci fondatori potrebbero rispondere che ogni interferenza sulla linea editoriale è inaccettabile e che l’autonomia giornalistica non è negoziabile. Il rischio è che la distinzione tra gestione aziendale e indirizzo editoriale diventi il terreno dello scontro: le scelte su budget, organico, investimenti digitali e strategia commerciale hanno infatti conseguenze dirette sulla capacità del giornale di lavorare e di esistere.
Il contesto: rapporti già tesi tra Del Vecchio e Il Fatto
L’offerta arriva dopo una serie di articoli pubblicati da Il Fatto Quotidiano su Leonardo Maria Del Vecchio e sulle sue attività. Il giornale aveva trattato la situazione debitoria di alcune società riconducibili all’imprenditore, mentre erano emerse anche notizie relative a intercettazioni coinvolgenti alcuni suoi manager e alle scelte di direzione nei quotidiani del gruppo Editoriale Nazionale, acquisito di recente da LMDV. A questi elementi si è aggiunta la ripresa, da parte del Fatto, di un’inchiesta del New York Times secondo cui Del Vecchio avrebbe pagato nel 2024 il consulente Jed Wallace per screditare l’ex compagna Jessica Serfaty, dopo le accuse di violenza domestica da lei mossegli.
Questo contesto rende l’operazione più che una semplice mossa finanziaria. La prima pagina de Il Fatto Quotidiano di lunedì 26 ottobre recita: «Il Fatto fa le pulci a Del Vecchio e lui prova a comprarsi il Fatto». La frase sintetizza la lettura più diffusa tra gli osservatori critici dell’operazione: un imprenditore oggetto di inchieste del giornale tenta di acquisirne il controllo o, quantomeno, di influenzarne le condizioni di sopravvivenza economica. È una lettura che va distinta dalla valutazione tecnica dell’OPA, ma che spiega perché la vicenda abbia assunto subito una dimensione politica e mediatica, oltre che finanziaria.
Cosa può succedere ora
Il prossimo passaggio dipende dal consiglio di amministrazione di SEIF, che nei prossimi giorni dovrà decidere come rispondere alla richiesta di accesso ai dati per la due diligence. Il CdA potrebbe collaborare e fornire le informazioni richieste, oppure potrebbe ritenere che l’operazione non sia nell’interesse della società e opporsi alla trasmissione di documenti sensibili. La scelta non è semplice: rifiutare la due diligence potrebbe essere presentato come una difesa dell’autonomia editoriale, ma anche come un segnale di chiusura verso un potenziale investitore; accettarla, invece, espone la società a un’analisi approfondita dei propri punti deboli.
Nel frattempo, il mercato ha già reagito. Nella mattinata del 26 ottobre il titolo SEIF è salito di oltre il 26 per cento nei primi minuti di contrattazione, avvicinandosi al prezzo offerto da LMDV. Questa reazione mostra che gli investitori ritengono concreta, almeno sul piano del prezzo, la possibilità di un’operazione. Ma la quotazione misura anche l’aspettativa di un premio, non la certezza che l’OPA possa effettivamente andare in porto: finché i soci fondatori restano compatti, la barriera statutaria continua a proteggere la maggioranza.
La questione di fondo
L’operazione di Leonardo Maria Del Vecchio va letta su due piani distinti. Sul piano formale, è un’OPA volontaria totalitaria, condizionata a una due diligence positiva e al raggiungimento dell’82,9 per cento del capitale votante: una soglia che, con i fondatori contrari, appare praticamente irraggiungibile. Sul piano sostanziale, però, l’offerta può funzionare come uno strumento di pressione finanziaria e politica su una società editoriale fragile, obbligandola a chiarire il proprio fabbisogno di cassa, a confrontarsi con la possibilità di nuovi capitali e a testare la solidità del proprio assetto societario.finanza.
Il paradosso è che Del Vecchio potrebbe non avere bisogno di vincere l’OPA per ottenere un risultato. Gli basterebbe che la due diligence rendesse più evidente la fragilità economica di SEIF, che il titolo perdesse valore, che alcuni soci o dipendenti cominciassero a dubitare della sostenibilità del progetto e che la discussione pubblica si spostasse dall’autonomia editoriale alla continuità aziendale. In quel scenario, la domanda non sarebbe più soltanto «chi controlla Il Fatto Quotidiano?», ma «chi può permettersi di salvarlo, e a quali condizioni?». È esattamente il tipo di pressione che un investitore con risorse molto superiori a quelle dell’azienda presa di mira può esercitare, anche senza acquisirne il controllo.