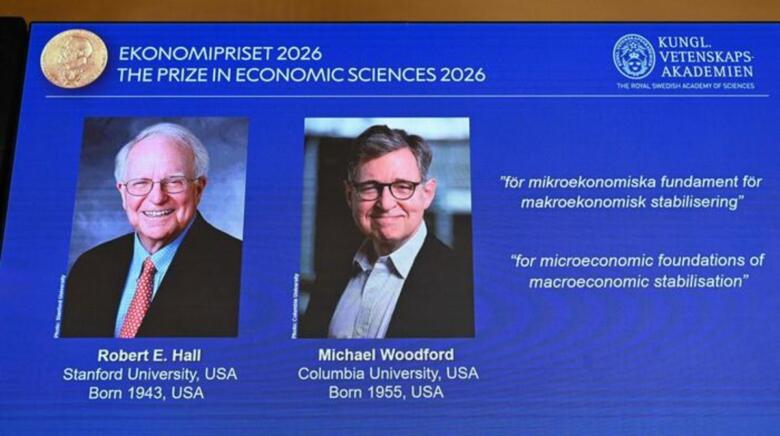
Il Nobel per l’Economia 2026 è stato assegnato agli statunitensi Robert E. Hall e Michael Woodford per il loro contributo alle «basi microeconomiche della stabilizzazione macroeconomica». I due economisti hanno sviluppato modelli che aiutano a capire come le politiche di governi e banche centrali possano attenuare le recessioni e frenare le fasi di surriscaldamento dell’economia. Il comitato del premio ha sottolineato che, sulla base di questi modelli, interventi fiscali e monetari decisi al momento giusto possono ridurre gli alti e bassi dell’attività economica.
Hall, nato nel 1943 a Palo Alto, in California, ha conseguito il dottorato al Massachusetts Institute of Technology nel 1967 ed è professore alla Stanford University. Woodford, nato nel 1955 a Chicopee, in Massachusetts, ha ottenuto il dottorato al MIT nel 1983 ed è professore alla Columbia University di New York. Il premio, ufficialmente chiamato Premio della Banca di Svezia per le scienze economiche in memoria di Alfred Nobel, ammonta a 12 milioni di corone svedesi, da dividere in parti uguali tra i due vincitori.
Che cosa significa stabilizzare l’economia
La macroeconomia studia il funzionamento dell’economia nel suo insieme: la crescita, le recessioni, l’inflazione, la disoccupazione e il livello complessivo di produzione e consumi. Questi fenomeni non rimangono fermi nel tempo. L’economia alterna fasi di espansione, nelle quali imprese e famiglie spendono e investono di più, e fasi di rallentamento o contrazione, nelle quali le vendite diminuiscono, le aziende riducono la produzione e può aumentare la disoccupazione.
La politica di stabilizzazione serve a rendere queste oscillazioni meno brusche. Non può eliminare ogni crisi né garantire che l’economia cresca sempre allo stesso ritmo, ma può cercare di evitare recessioni troppo profonde e periodi in cui i prezzi aumentano in modo incontrollato. Un andamento relativamente stabile è importante sia per le imprese, che devono programmare investimenti e assunzioni, sia per le famiglie, che hanno bisogno di redditi e prezzi prevedibili. Le famiglie con redditi bassi e pochi risparmi sono particolarmente esposte alle crisi: hanno meno margine per affrontare la perdita del lavoro, la riduzione delle entrate o l’aumento dei prezzi.
Gli strumenti di stabilizzazione sono principalmente due. La politica monetaria è gestita dalle banche centrali, che possono modificare i tassi di interesse; la politica fiscale è decisa dai governi, che intervengono attraverso tasse, trasferimenti alle famiglie e spesa pubblica. In una recessione, una banca centrale può ridurre i tassi per rendere meno costosi i prestiti e favorire consumi e investimenti. Il governo può sostenere il reddito delle famiglie o aumentare la spesa pubblica. Quando invece la domanda cresce più rapidamente della capacità produttiva e i prezzi iniziano ad accelerare, tassi più alti o una minore spinta fiscale possono contribuire a rallentare l’economia.
L’obiettivo, dunque, non è semplicemente «far crescere» o «rallentare» l’economia. Le autorità devono valutare la situazione e scegliere quale problema affrontare, con quali strumenti e in quale misura. Un intervento troppo debole può lasciare che una recessione si aggravi; una spinta eccessiva può alimentare l’inflazione. Anche una politica corretta può produrre effetti con ritardo: le famiglie e le imprese, infatti, non modificano tutte le proprie decisioni nello stesso momento.
Come funzionano i tassi di interesse
I tassi di interesse sono, in sostanza, il prezzo da pagare per prendere denaro in prestito e il rendimento che si può ottenere risparmiandolo. Le banche li applicano, per esempio, sui mutui per comprare casa, sui prestiti alle imprese e sui finanziamenti per acquistare un’auto o altri beni. I tassi offerti dalle banche dipendono anche dai tassi di mercato, che sono influenzati dai tassi di riferimento fissati dalle banche centrali.
Quando una banca centrale alza i tassi di riferimento, di norma il credito tende a diventare più costoso. Una famiglia può rinviare l’acquisto di una casa perché il mutuo comporta una rata più alta; un’impresa può decidere di non chiedere un finanziamento per comprare macchinari o aprire una nuova sede. Se molte famiglie e aziende rimandano contemporaneamente le spese, la domanda complessiva si riduce. Le imprese vendono meno e possono rallentare la produzione, mentre la minore pressione della domanda può contribuire a frenare gli aumenti dei prezzi.
La catena degli effetti si vede bene nel mercato immobiliare. Se i mutui diventano più onerosi, alcune persone rinunciano a comprare casa o rimandano l’acquisto. La minore domanda può ridurre le compravendite e il lavoro per chi costruisce, ristruttura o vende immobili. I lavoratori di questi settori potrebbero avere meno ore o perdere il lavoro; con redditi più incerti, anche loro tenderebbero a spendere meno. Il rallentamento può quindi propagarsi ad altri comparti dell’economia.
Questo meccanismo spiega perché l’aumento dei tassi possa aiutare a contenere l’inflazione, ma anche perché sia una decisione delicata e spesso impopolare. Le famiglie che devono chiedere un mutuo si trovano ad affrontare condizioni peggiori; chi ha un mutuo a tasso variabile può vedere aumentare la rata. Le imprese, dal canto loro, possono rinviare investimenti e assunzioni. La banca centrale deve quindi cercare un equilibrio: frenare abbastanza la domanda da ridurre la pressione sui prezzi, senza provocare una contrazione eccessiva dell’attività economica.
Perché i modelli tradizionali furono messi in discussione
L’idea che il settore pubblico possa contribuire a contenere le oscillazioni economiche è legata soprattutto alle teorie di John Maynard Keynes, economista britannico le cui idee hanno influenzato la politica economica del Novecento. Il punto centrale è che la domanda totale di beni e servizi — quella proveniente da famiglie, imprese e governo — può essere troppo debole o troppo forte rispetto alla capacità produttiva dell’economia. Se la domanda è insufficiente, le imprese vendono meno e riducono la produzione, con conseguenze sull’occupazione. Se invece è eccessiva, l’economia può surriscaldarsi e l’inflazione può aumentare.
In una versione semplificata dell’approccio keynesiano, durante una recessione la politica economica può sostenere la domanda: la banca centrale riduce i tassi, mentre il governo può aumentare la spesa pubblica o ridurre alcune imposte. Quando l’economia cresce rapidamente e la domanda spinge troppo sui prezzi, si può fare l’opposto, frenando la spesa o alzando i tassi. Il principio generale è intuitivo: accelerare quando l’attività è troppo debole, rallentare quando rischia di diventare eccessiva.
I primi modelli keynesiani usavano spesso relazioni statistiche tra grandi variabili economiche. Per esempio, si osservavano i legami tra inflazione e disoccupazione, o tra reddito disponibile e consumi. Una relazione nota è la curva di Phillips, che descriveva una tendenza per cui l’inflazione risultava più bassa quando la disoccupazione era alta e viceversa. Un’altra ipotesi diffusa era che, all’aumentare del reddito disponibile delle famiglie, aumentassero anche i consumi. Queste correlazioni potevano essere utili, ma si tendeva a trattarle come abbastanza stabili da permettere di prevedere con una certa sicurezza l’effetto delle politiche.
Le crisi petrolifere degli anni Settanta misero in difficoltà questa impostazione. Il rincaro del petrolio e dell’energia aumentò i costi per le imprese e contribuì a far salire i prezzi. Allo stesso tempo l’economia rallentò e la disoccupazione aumentò. Si verificò così una combinazione problematica: inflazione elevata insieme a debole crescita e maggiore disoccupazione. Le relazioni statistiche su cui si basavano molti modelli si rivelarono meno stabili del previsto, e alcune politiche di sostegno finirono per alimentare l’inflazione senza riuscire a risolvere il problema dell’occupazione
Le crisi degli anni Settanta non dimostrarono che ogni intervento pubblico fosse inutile. Misero però in evidenza che una politica basata meccanicamente su regolarità osservate nel passato poteva fallire se cambiava il contesto. Economisti come Robert Lucas criticarono l’idea che le relazioni tra le principali variabili macroeconomiche restassero invariate anche quando famiglie e imprese sapevano che la politica economica era cambiata. Per costruire modelli più affidabili occorreva guardare alle decisioni che generano i dati, cioè alle scelte concrete di consumatori, lavoratori e imprese.
Dalle scelte individuali all’economia nel suo insieme
La microeconomia studia come i singoli soggetti prendono decisioni: quanto una famiglia consuma o risparmia, quanto un’impresa produce, come stabilisce i prezzi e se decide di investire. La macroeconomia osserva invece l’esito complessivo di milioni di decisioni: il livello generale dei consumi, della produzione, dei prezzi e dell’occupazione. Le basi microeconomiche della macroeconomia collegano questi due livelli. Per capire l’economia nel suo insieme, si cerca di comprendere che cosa fanno le singole persone e le singole aziende e come le loro scelte, sommate, producono effetti generali.
Un elemento essenziale è che famiglie e imprese guardano al futuro. Una famiglia che teme di perdere il lavoro può ridurre le spese e aumentare i risparmi, anche se il suo reddito attuale non è ancora cambiato. Un’azienda che si aspetta una recessione può rimandare l’acquisto di macchinari o l’apertura di un nuovo stabilimento. Al contrario, se famiglie e imprese si aspettano un periodo favorevole, possono consumare e investire di più.
Queste decisioni aggregate possono amplificare una fase di crisi o di espansione. Se molte famiglie, per paura, riducono i consumi nello stesso momento, le imprese vendono meno. Se le imprese reagiscono tagliando produzione e occupazione, le famiglie possono diventare ancora più prudenti. Si crea così un circolo in cui aspettative pessimistiche e decisioni di spesa ridotta si rafforzano a vicenda. In una fase positiva può accadere il contrario: aspettative favorevoli alimentano consumi e investimenti, che sostengono la produzione e possono rafforzare ulteriormente la fiducia.
Il contributo di Hall aiuta a comprendere come le aspettative sul reddito futuro influenzino i consumi. Se una famiglia decide quanto spendere tenendo conto non solo del reddito di oggi, ma anche di quello che si aspetta di avere domani, le sue scelte dipendono dalle informazioni con cui valuta il futuro. Hall propose di studiare il problema in modo nuovo: invece di cercare soltanto indicatori che anticipassero le decisioni di consumo, si poteva verificare se i cambiamenti dei consumi fossero prevedibili. Se le persone modificano la spesa soprattutto quando ricevono informazioni nuove, allora una variazione futura dei consumi non dovrebbe essere prevedibile sulla base di informazioni già note.
Hall presentò questa idea in uno studio del 1978, che divenne un riferimento per la ricerca sui consumi. Un successivo lavoro con Fredric Mishkin, basato sui dati di singole famiglie, trovò che una larga parte dei nuclei analizzati prendeva decisioni compatibili con l’idea di guardare al reddito futuro, mentre altri vivevano più «alla giornata», spendendo in base alle risorse immediatamente disponibili. La distinzione è importante perché non tutte le famiglie reagiscono allo stesso modo a un cambiamento dei tassi o delle imposte: chi non ha risparmi o non riesce a ottenere credito può essere costretto a ridurre subito le spese, anche se pensa che il proprio reddito futuro migliorerà.
Il modello di Woodford e le aspettative sui prezzi
Michael Woodford ha contribuito a organizzare questi risultati in un quadro macroeconomico più completo. Il suo libro Interest and Prices: Foundations of a Theory of Monetary Policy, pubblicato nel 2003, presenta un modello macroeconomico neokeynesiano fondato sulle decisioni individuali di famiglie e imprese. Il modello è diventato un riferimento per gli economisti e per le banche centrali perché consente di analizzare come una variazione dei tassi possa influenzare produzione e inflazione.
Un aspetto centrale riguarda il modo in cui le imprese fissano i prezzi. In teoria, un’azienda potrebbe cambiare il prezzo dei propri prodotti ogni volta che cambiano i costi o la domanda. Nella realtà, però, aggiornare continuamente i listini può essere costoso o complicato. Per questo alcuni prezzi rimangono fermi per un certo periodo, anche quando le condizioni economiche cambiano. Gli economisti definiscono questo fenomeno rigidità dei prezzi. Se la domanda diminuisce ma molte imprese non abbassano immediatamente i prezzi, possono trovarsi con prodotti invenduti e ridurre la produzione. La domanda, quindi, può influenzare l’attività economica proprio perché i prezzi non si aggiustano all’istante.
Quando un’impresa decide di cambiare il prezzo, inoltre, non guarda soltanto ai costi e alla domanda di oggi. Considera anche ciò che si aspetta per il futuro: se pensa che i costi aumenteranno o che i concorrenti alzeranno i prezzi, può decidere di fissare subito un prezzo più alto. Le decisioni delle aziende, come quelle delle famiglie, dipendono quindi dalle aspettative. Questo lega la credibilità delle politiche pubbliche alle scelte quotidiane di chi produce, vende e consuma.
Woodford ha inoltre contribuito a mettere al centro il tasso di interesse come strumento per orientare l’attività economica. Se la banca centrale abbassa il tasso, risparmiare può diventare meno conveniente rispetto a spendere e famiglie e imprese possono essere più propense a consumare o investire. Se lo alza, può accadere il contrario. Un concetto rilevante è il tasso d’interesse “naturale” o neutrale: in linea generale, è il livello che non stimola né frena l’economia. Se il tasso effettivo si colloca sotto quel livello, tende a favorire la domanda; se si colloca sopra, tende a contenerla. Il tasso neutrale non è direttamente osservabile e la sua stima è difficile, ma il concetto aiuta a ragionare sull’orientamento della politica monetaria.
Un altro elemento del modello è il cosiddetto divario di produzione, o output gap: la differenza tra quanto l’economia produce effettivamente e quanto potrebbe produrre in condizioni in cui le risorse sono utilizzate in modo efficiente. Se la domanda è molto forte rispetto alla capacità produttiva, il divario tende a essere positivo e può aumentare la pressione sui prezzi. Se la domanda è debole, il divario tende a essere negativo e può esserci spazio per una maggiore produzione senza una pressione inflazionistica altrettanto forte. L’obiettivo della stabilizzazione è ridurre gli squilibri, ma le autorità devono anche considerare che la capacità produttiva può cambiare nel tempo.
Comunicazione, credibilità e «whatever it takes»
Se le decisioni dipendono dalle aspettative, anche il modo in cui governi e banche centrali comunicano i propri piani diventa uno strumento di politica economica. Un annuncio può influenzare le scelte prima ancora che venga adottata una misura concreta: famiglie e imprese potrebbero modificare i propri comportamenti se credono che l’autorità manterrà le promesse. Per questo trasparenza e credibilità sono importanti. Una banca centrale che spiega con chiarezza i propri obiettivi e le ragioni delle sue decisioni può orientare le aspettative su tassi e inflazione.
Un esempio noto è il discorso pronunciato nel luglio 2012 da Mario Draghi, allora presidente della Banca centrale europea, durante la crisi dell’euro. Draghi dichiarò che, «entro il proprio mandato», la BCE era pronta a fare «tutto il necessario» per preservare l’euro, aggiungendo: «E credetemi, sarà abbastanza». La frase divenne famosa come «whatever it takes».
Il messaggio ebbe un peso perché comunicò ai mercati che la BCE era pronta a intervenire per difendere la moneta unica. In una fase di forte incertezza, la dichiarazione contribuì a modificare le aspettative degli investitori e a ridurre i timori sulla tenuta dell’euro. È un esempio utile per capire come la comunicazione possa avere effetti economici: non perché le parole sostituiscano sempre gli interventi, ma perché le decisioni degli operatori dipendono anche da ciò che credono farà l’autorità.
Il caso non va confuso con una prova che basti un annuncio a risolvere ogni crisi. Le parole funzionano soltanto se sono ritenute credibili e se chi le pronuncia ha strumenti e volontà per mantenerle. Ma mostra perché nei modelli moderni le aspettative non sono un dettaglio: fanno parte del meccanismo attraverso cui la politica economica produce i propri effetti.
Shock di domanda e shock di offerta
Le economie possono subire shock di natura diversa. Uno shock di domanda si verifica quando cambia bruscamente la spesa di famiglie, imprese o governi. Per esempio, una notizia molto negativa sul futuro può spingere le famiglie a risparmiare di più e consumare meno; una fase di maggiore fiducia può invece far aumentare gli acquisti. Uno shock di offerta modifica la capacità dell’economia di produrre beni e servizi. Un aumento improvviso dei prezzi dell’energia, la carenza di materie prime o un’interruzione delle catene di approvvigionamento possono rendere più difficile e costoso produrre.
Questa distinzione aiuta a capire perché non esiste una risposta automatica valida per ogni crisi. Se la domanda crolla e l’economia entra in recessione, stimolare consumi e investimenti può sostenere produzione e occupazione. Se invece un rincaro dell’energia riduce la capacità produttiva e fa salire i prezzi, una politica che sostenga la domanda senza tener conto del problema dell’offerta potrebbe aumentare ulteriormente le pressioni inflazionistiche. In certi casi, quindi, la banca centrale può trovarsi davanti a un dilemma: contenere l’inflazione aumentando i tassi, pur sapendo che questo può rallentare ulteriormente l’economia.
Un esempio recente di shock di offerta è stata la difficoltà delle catene di approvvigionamento durante la pandemia, quando la carenza di componenti, materie prime e prodotti intermedi ha rallentato la produzione. Un altro esempio è rappresentato dai rincari di petrolio e gas, che aumentano i costi di produzione e trasporto in molti settori. Quando lo shock riduce la capacità produttiva, il problema non è soltanto che le famiglie comprano troppo: può essere che l’economia sia in grado di offrire meno beni e servizi di prima. I modelli devono quindi distinguere tra una domanda eccessiva e una capacità produttiva che si è ridotta.
La crisi energetica è particolarmente complessa perché il prezzo dell’energia entra nei costi di moltissime imprese e nelle spese quotidiane delle famiglie. Se il petrolio e il gas rincarano, trasporti, riscaldamento e produzione industriale possono diventare più costosi. Le aziende possono trasferire parte dei rincari sui prezzi finali, mentre le famiglie si ritrovano con meno reddito disponibile per altri acquisti. Se i governi intervengono per proteggere i redditi, possono attenuare le conseguenze immediate, ma devono valutare anche il costo della misura e il suo effetto sulla domanda complessiva.
La lezione dei modelli premiati è che le autorità devono considerare sia l’origine dello shock sia il comportamento di chi lo subisce. Una crisi energetica, una caduta dei consumi e una crisi finanziaria possono tutte produrre rallentamento, ma non sono lo stesso fenomeno e non richiedono necessariamente la stessa risposta. I modelli non eliminano l’incertezza e non trasformano le decisioni economiche in calcoli infallibili; consentono però di ragionare con maggiore precisione sui canali attraverso cui uno shock si diffonde e sulle conseguenze possibili delle politiche.