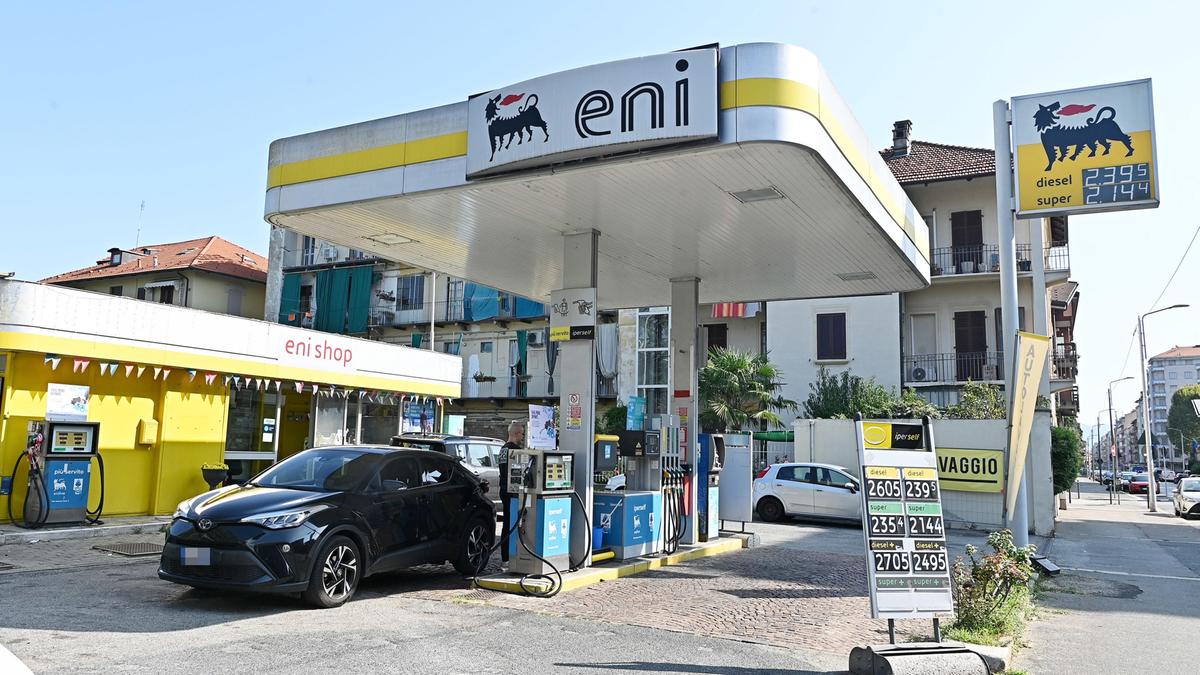
La scelta tra un taglio strutturale delle accise sui carburanti e il tetto temporaneo ai prezzi (price cap) annunciato da ENI non è solo una questione tecnica di politica fiscale, ma rivela due approcci diversi per affrontare il caro-carburanti: uno che scarica il costo sulla collettività attraverso il bilancio pubblico e uno che lo concentra sulle imprese, con effetti collaterali rilevanti per lo Stato come azionista. Nel breve periodo, per il consumatore il risultato alla pompa può sembrare simile, ma le implicazioni di medio e lungo termine per le casse pubbliche, la stabilità del mercato distributivo e la sostenibilità degli utili di ENI sono differenti.
La mossa di ENI: cosa prevede il price cap e perché è stato accolto con favore dal governo
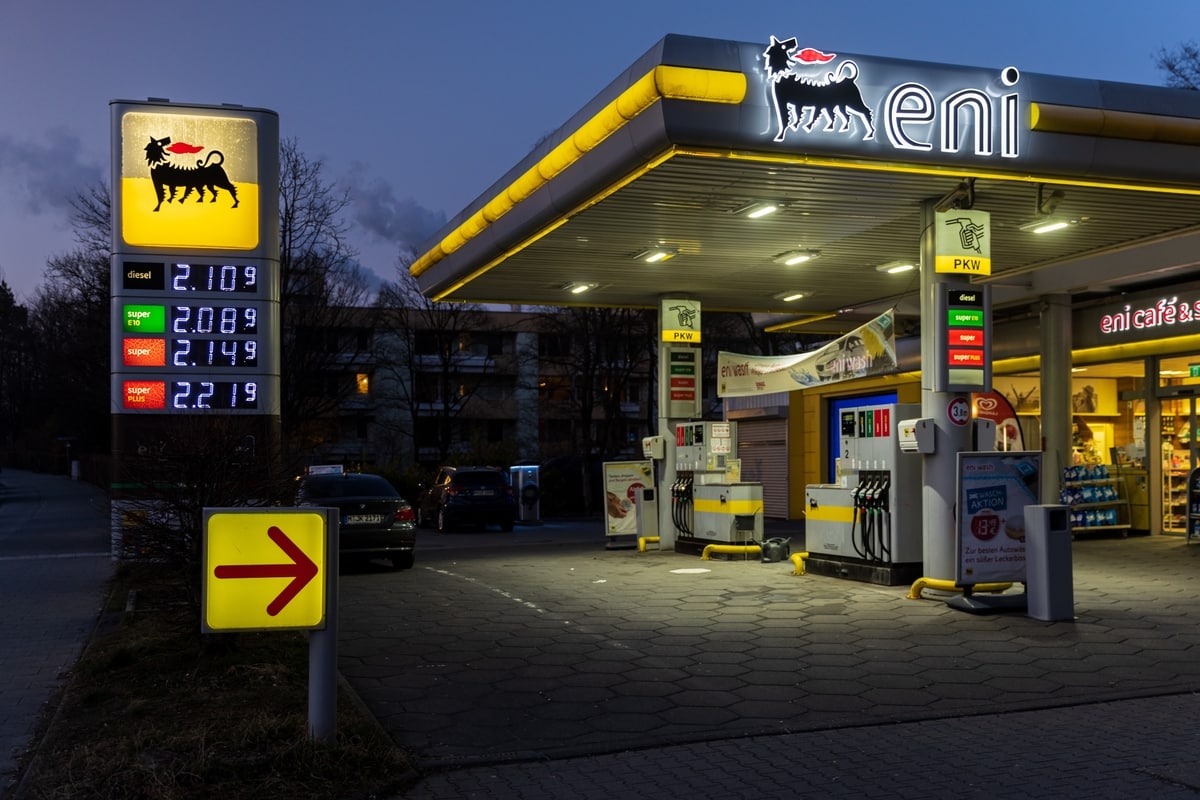
ENI ha fissato un limite massimo al prezzo dei carburanti commercializzati dalla sua rete Enilive: 1,99 euro al litro per la benzina e 2,19 euro per il gasolio, circa 17 centesimi in meno rispetto alle quotazioni medie delle settimane precedenti. La misura, entrata in vigore il 28 settembre 2026, ha durata iniziale di 30 giorni, con la possibilità di essere prorogata fino alla fine dell’anno in funzione dell’andamento dei mercati e degli approvvigionamenti. Il tetto si applica alle stazioni di proprietà diretta di ENI, circa quattromila in Italia, mentre nei distributori indipendenti che si riforniscono dal gruppo il prezzo sarà solo “consigliato”, il che lascia margini di disallineamento sul territorio.
La reazione politica è stata immediatamente positiva. La presidente del Consiglio Giorgia Meloni ha definito la scelta un «lodevole atto di attenzione all’Italia», sottolineando come vada nella direzione di calmierare il caro-carburante in un contesto internazionale difficile. Anche esponenti della maggioranza hanno presentato la misura come una vittoria della “collaborazione volontaria” tra Stato e imprese, alternativa preferibile a una tassa sugli extraprofitti.
Come funziona economicamente il price cap: chi rinuncia ai margini e chi perde gettito
Dal punto di vista economico, il tetto al prezzo e il taglio delle accise producono un effetto simile per il consumatore finale, ma attraverso canali diversi. Con il taglio fiscale, lo Stato riduce direttamente le proprie entrate: ogni centesimo di accisa in meno si traduce in un minore gettito che deve essere compensato con altri tributi o con una riduzione di spesa pubblica. Con il price cap, invece, è principalmente l’impresa a rinunciare a una parte dei propri margini sui litri venduti a prezzo calmierato, almeno nella rete in cui il tetto è effettivamente applicato.
Tuttavia, anche il price cap ha un costo indiretto per lo Stato. ENI è una società a controllo pubblico: circa il 33 per cento delle azioni è detenuto da enti pubblici (MEF e Cassa Depositi e Prestiti), mentre il resto è in mano a investitori privati, tra cui fondi internazionali come BlackRock, che detiene circa il 4,6 per cento. Se il tetto riduce gli utili di ENI, si riducono anche i dividendi futuri percepiti dallo Stato come azionista. Inoltre, un prezzo più basso alla pompa implica un minore imponibile per l’IVA: con la benzina a 2,141 euro lo Stato incassava circa 38,5 centesimi di IVA al litro; con il prezzo a 1,99 euro il gettito scende a circa 35,8 centesimi, come se ci fosse un taglio implicito di accise di circa 2,7 centesimi al litro.
I numeri di Cottarelli: quanto costa davvero lo sconto a ENI e quanto evita di tassa sugli extraprofitti
L’economista Carlo Cottarelli ha offerto una lettura particolarmente chiara dei conti dietro la mossa di ENI. Secondo le sue stime, per ogni 10 centesimi di sconto al litro, ENI registra un minore incasso di circa 60 milioni di euro al mese; con uno sconto effettivo di circa 17–20 centesimi, il costo mensile per il gruppo si colloca tra i 100 e i 120 milioni di euro. Se il tetto restasse in vigore solo per i 30 giorni annunciati, l’onere totale sarebbe dunque nell’ordine di 100–120 milioni; in caso di proroga fino a fine anno, il costo potrebbe salire a 300–360 milioni.
Il punto cruciale, però, è il confronto tra questa perdita certa e il possibile risparmio derivante dall’evitare una tassa sugli extraprofitti. Cottarelli ha suggerito che la mossa può essere interpretata come un modo per ENI di dimostrare “buona volontà” e scongiurare l’introduzione di un prelievo straordinario sugli utili eccezionali del settore petrolifero. La politica, in particolare la Lega, ha parlato di utili attesi per ENI intorno ai 5 miliardi di euro nel 2026, con una possibile tassa sugli extraprofitti che potrebbe variare da alcune centinaia di milioni fino a oltre 1 miliardo di euro. In questo scenario, anche ipotizzando il costo massimo del price cap (300–360 milioni), ENI potrebbe comunque realizzare un guadagno netto significativo, evitando un prelievo molto più consistente.
Chi paga davvero: lo Stato come azionista, i piccoli risparmiatori e il mancato taglio delle accise
Cottarelli ha inoltre ricordato che il conto non lo paga solo ENI come azienda, ma anche lo Stato italiano in quanto azionista di riferimento. Un minore incasso si traduce in minori dividendi distribuiti agli azionisti pubblici, quindi in una riduzione indiretta delle risorse disponibili per il bilancio statale. A rimetterci sono anche i circa 250mila piccoli azionisti retail e i grandi investitori internazionali che detengono quote di ENI, i quali vedono compressa la remunerazione del proprio capitale.
Il rovescio della medaglia riguarda proprio il taglio delle accise. Misure analoghe adottate in passato sono costate all’erario circa 2,8 miliardi di euro, una cifra di gran lunga superiore al costo stimato del price cap anche nell’ipotesi di proroga fino a fine anno. La scelta del governo di puntare sul “tetto volontario” di ENI, invece che su un taglio fiscale strutturale, permette dunque di ottenere un risparmio immediato per le famiglie senza gravare direttamente sul deficit, ma al prezzo di rinunciare a un intervento più duraturo e generalizzato su tutto il mercato dei carburanti.
Effetti sul mercato distributivo: rischio di crisi per le pompe indipendenti e concentrazione del settore
Un aspetto spesso sottovalutato del price cap di ENI riguarda il suo impatto sulla struttura del mercato distributivo italiano. La Federazione italiana gestori impianti carburante (Figisc) ha avvertito che la mossa di ENI può danneggiare il mercato, costringendo le aziende più piccole a imporre prezzi insostenibili per riuscire a competere. Non conoscendo nel dettaglio i costi di approvvigionamento, la logistica e i margini effettivi di tutti gli operatori, è plausibile che alcuni distributori indipendenti si trovino a vendere a un prezzo troppo basso per coprire i costi, finendo in perdita.
Un piccolo distributore, a differenza di una grande azienda petrolifera, potrebbe non avere sufficiente cassa per sostenere uno schema di prezzi in perdita per settimane o mesi. Se il price cap venisse prolungato o imitato da altri grandi operatori senza un adeguato sostegno alla rete indipendente, si potrebbe accelerare un processo di concentrazione, con la chiusura delle pompe più fragili e un rafforzamento delle posizioni di mercato dei grandi gruppi. In questa prospettiva, il prezzo più basso oggi potrebbe tradursi in una minore concorrenza e in prezzi più alti domani, una volta consolidata la nuova struttura del mercato.
Gli effetti distorsivi del price cap: eccesso di domanda, code e il paradosso dell’incentivo al consumo in crisi
Un tetto massimo di prezzo fissato al di sotto del livello di mercato, senza un corrispondente aumento dell’offerta, genera inevitabilmente un eccesso di domanda rispetto alla quantità di carburante disponibile a quel prezzo. In termini economici, si crea una situazione in cui la quantità domandata supera la quantità offerta al prezzo calmierato, con il risultato di code ai distributori, tempi di attesa più lunghi e, nei casi più estremi, pompe temporaneamente “a secco” perché le scorte vengono esaurite più rapidamente di quanto vengano rifornite. Questo fenomeno è particolarmente rilevante nel mercato dei carburanti, dove la domanda è sostanzialmente rigida: le persone hanno comunque bisogno di fare rifornimento per andare al lavoro, trasportare merci o spostarsi, e quindi non riducono i consumi in modo significativo anche quando i prezzi salgono.
La rigidità della domanda di carburante implica che, in condizioni normali, un aumento di prezzo si traduce in una riduzione relativamente modesta dei consumi, mentre una diminuzione di prezzo non genera un aumento proporzionalmente grande della domanda. Tuttavia, in presenza di uno sconto temporaneo e pubblicizzato come il price cap di ENI, si attivano meccanismi psicologici e di aspettative che possono spingere alcuni consumatori ad anticipare i rifornimenti o a fare scorta, sfruttando il prezzo più basso finché dura. In altre parole, lo sconto funziona come un incentivo a consumare proprio nel momento in cui il contesto macroeconomico e la crisi energetica suggerirebbero invece di razionalizzare i consumi e ridurre la dipendenza dai combustibili fossili importati.
Se più operatori adottano contemporaneamente un tetto ai prezzi, l’effetto complessivo è un aumento della domanda aggregata di carburante a prezzo calmierato, senza che questo risolva il problema strutturale che riguarda l’offerta: la disponibilità di greggio, la capacità di raffinazione, i costi di approvvigionamento internazionali e le tensioni geopolitiche che influenzano i mercati energetici. In questo senso, il price cap agisce come una misura di breve periodo che sposta temporaneamente il punto di equilibrio tra domanda e offerta, ma non interviene sulle cause profonde della scarsità relativa e della volatilità dei prezzi. Anzi, prolungando artificialmente un prezzo più basso, si rischia di ritardare gli aggiustamenti necessari nel sistema, come investimenti in efficienza energetica, elettrificazione dei trasporti e diversificazione delle fonti di approvvigionamento.
Per riuscire a evitare crisi di questo tipo nel lungo periodo, una strada possibile sarebbe quella di ridurre la domanda di energia e la dipendenza dai combustibili fossili importati dall’estero, come ha scritto il 28 settembre 2026 il commissario UE all’Energia Dan Jorgensen in una lettera inviata ai 27 ministri dell’energia, inclusa quella italiana Gilberto Pichetto Fratin. Degli esempi in questo senso sarebbero il potenziamento del trasporto pubblico e l’elettrificazione delle infrastrutture, ma si tratta di piani strutturali che agiscono su orizzonti temporali diversi rispetto al confronto tra price cap e accise, i quali servono soprattutto ad attenuare gli effetti della crisi nel breve periodo.
Chi ha seguito ENI: IP, SOCAR e il possibile coinvolgimento di Esso nella rete italiana
Dopo l’annuncio di ENI, altri operatori del mercato italiano dei carburanti hanno comunicato forme di contenimento dei prezzi, sebbene con modalità e tempistiche differenti. Il gruppo IP, controllato dalla compagnia statale azera SOCAR che ha acquisito Italiana Petroli nel maggio 2026, ha annunciato di voler applicare progressivamente un limite ai prezzi di benzina e diesel sulla propria rete, a partire dalle stazioni a marchio IP. A differenza di ENI, IP non ha fissato immediatamente un valore numerico preciso del tetto, ma ha indicato che il prezzo sarà definito “in base alle diverse esigenze” della filiera, tenendo conto della sostenibilità economica dei migliaia di operatori coinvolti.
SOCAR ha inoltre precisato che sta studiando le modalità per estendere il meccanismo di contenimento dei prezzi anche alle stazioni a marchio Esso e agli altri operatori della filiera che acquistano carburanti da IP e li distribuiscono con propri marchi sul territorio nazionale. Secondo alcune ricostruzioni, lo sconto sui carburanti potrebbe arrivare a interessare complessivamente circa 8.500 punti vendita in Italia, pari a circa il 39 per cento della rete distributiva nazionale, se si considera l’intera filiera collegata a IP ed Esso. Testimonianze giornalistiche riportano che diversi impianti di rifornimento dell’Italiana Petroli stanno già adeguando i prezzi a quelli attuati da ENI, con 1,99 euro per la benzina e 2,19 euro per il diesel, anche nelle aree autostradali.
A differenza di ENI, però, IP non ha comunicato una durata precisa dell’iniziativa, né ha parlato esplicitamente di “price cap”, preferendo la formula di un “impegno a tenere i prezzi più bassi” da applicare in modo progressivo. Questa maggiore flessibilità riflette probabilmente la necessità di bilanciare l’effetto politico e di immagine della misura con la sostenibilità economica della filiera, composta in larga parte da gestori indipendenti e piccoli operatori che potrebbero avere margini più ridotti rispetto a un gruppo integrato come ENI. Nel complesso, la mossa di IP e SOCAR conferma l’effetto traino del price cap di ENI, ma lascia aperti interrogativi sulla durata, sull’estensione reale alla rete Esso e sulla capacità di mantenere prezzi calmierati senza generare ulteriori distorsioni concorrenziali nel mercato distributivo italiano.